

أصبح امتلاك منزل في السعودية هدفًا يمكن تحقيقه بشكل أسهل مع توفر حلول التمويل العقاري المتنوعة التي تساعد الأفراد والعائلات على شراء العقار المناسب وفق إمكانياتهم المالية. ولكن قبل اتخاذ قرار الحصول على التمويل، يحتاج العميل إلى فهم الخطوات الأساسية التي تضمن اختيار الخيار الأفضل وتجنب الالتزامات غير المناسبة. معرفة كيفية الحصول على تمويل عقاري تبدأ من تقييم الوضع المالي، مرورًا باختيار جهة التمويل المناسبة، وتجهيز المستندات المطلوبة، وحتى توقيع العقد واستلام العقار. في هذا الدليل نستعرض جميع المراحل بالتفصيل لمساعدتك على بدء رحلة تملك منزلك بثقة.
Table of Contents
Toggleكيفية الحصول على تمويل عقاري في السعودية
تتمثل فكرة التمويل العقاري في حصول العميل على مبلغ مالي من جهة تمويل معتمدة بهدف شراء عقار أو بنائه أو استكمال إنشائه، ويتم السداد على شكل أقساط شهرية وفق مدة وشروط محددة. وتختلف تفاصيل التمويل حسب الجهة المقدمة للتمويل، وقيمة العقار، ودخل العميل، ونوع المنتج العقاري المختار.
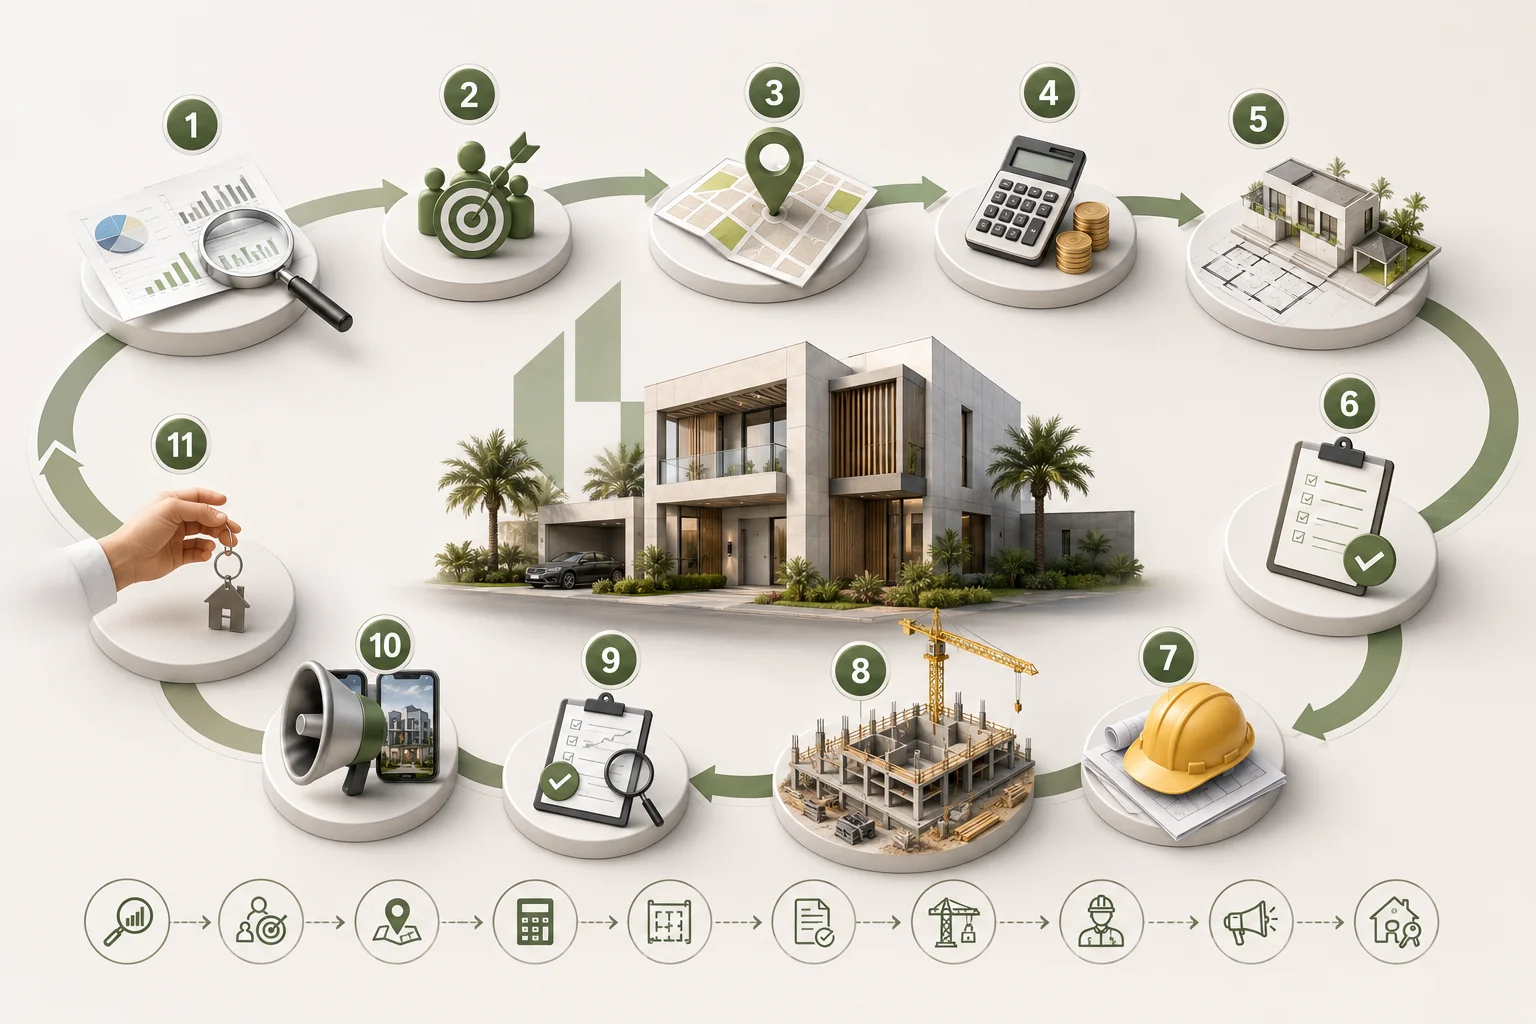
لذلك فإن معرفة كيفية الحصول على تمويل عقاري تساعدك على التخطيط بشكل أفضل قبل الدخول في التزامات مالية طويلة المدى. وتبدأ الرحلة عادة بمجموعة من الخطوات الأساسية:
- تحديد الهدف من التمويل العقاري سواء شراء منزل جاهز أو عقار تحت الإنشاء.
- معرفة الميزانية المناسبة وقيمة القسط الشهري الذي يمكن تحمله.
- مقارنة عروض جهات التمويل المختلفة.
- تجهيز الأوراق المطلوبة والتقديم على طلب التمويل.
- إتمام الإجراءات القانونية واستلام العقار.
كل خطوة من هذه الخطوات لها دور مهم في تسهيل عملية الحصول على التمويل والوصول إلى منزل يناسب احتياجاتك.
تقييم القدرة المالية قبل طلب التمويل العقاري
قبل التقديم على التمويل العقاري، من الضروري إجراء تقييم شامل لوضعك المالي لمعرفة مدى قدرتك على الالتزام بالأقساط الشهرية دون التأثير على مصاريفك الأساسية.
يعتمد تقييم القدرة المالية عادة على عدة عوامل، منها:
الدخل الشهري
تقوم جهات التمويل بدراسة الدخل الشهري للعميل لتحديد قيمة التمويل المناسبة، حيث يساعد الدخل المستقر على زيادة فرص الموافقة على الطلب.
الالتزامات المالية الحالية
يجب معرفة جميع الالتزامات الموجودة مثل القروض الشخصية أو بطاقات الائتمان، لأن هذه الالتزامات تؤثر على نسبة الاستقطاع الشهري المتاحة للتمويل العقاري.
تحديد قيمة الدفعة الأولى
وجود مبلغ مناسب كدفعة أولى يساعد في تقليل قيمة التمويل المطلوبة وتقليل قيمة الأقساط الشهرية، كما قد يمنح العميل خيارات عقارية أكثر.
حساب التكاليف الإضافية
لا يقتصر شراء العقار على قيمة التمويل فقط، بل توجد تكاليف أخرى مثل رسوم التقييم العقاري، ورسوم الإجراءات، وتكاليف التسجيل أو التشطيب حسب حالة العقار.
التخطيط المالي المسبق يجعل عملية الحصول على التمويل العقاري أكثر سهولة، ويساعدك على اختيار عقار يتناسب مع إمكانياتك الحالية والمستقبلية.
اختيار جهة التمويل العقاري المناسبة
اختيار الجهة المناسبة يعد من أهم مراحل الحصول على التمويل العقاري، فالعروض تختلف من جهة إلى أخرى من حيث قيمة التمويل، مدة السداد، نسبة الربح، والخدمات المقدمة للعملاء.
عند مقارنة الجهات التمويلية، يجب الانتباه إلى:
- شروط التمويل: تختلف المتطلبات حسب جهة التمويل ونوع العميل.
- مدة السداد: اختيار مدة مناسبة يساعد على تحقيق توازن بين قيمة القسط والتكلفة الإجمالية.
- نسبة الربح أو التكلفة التمويلية: من المهم معرفة جميع تفاصيل العقد قبل الموافقة.
- مرونة الإجراءات: بعض الجهات توفر إجراءات رقمية أسرع لتسهيل رحلة العميل.
- التوافق مع احتياجاتك: يجب اختيار منتج تمويلي يناسب هدفك سواء شراء منزل أو الاستثمار في عقار.
كما يفضل التعامل مع الجهات المرخصة والموثوقة لضمان وضوح الشروط وحماية حقوق جميع الأطراف.
تجهيز مستندات الحصول على تمويل عقاري
بعد اختيار جهة التمويل المناسبة، تأتي مرحلة تجهيز المستندات المطلوبة لإتمام طلب التمويل. تختلف الأوراق المطلوبة حسب حالة العميل والجهة التمويلية، ولكن غالبًا تشمل:
- الهوية الوطنية أو المستندات الشخصية المطلوبة.
- تعريف بالراتب للموظفين.
- كشف حساب بنكي لفترة محددة.
- مستندات توضح الالتزامات المالية الحالية.
- بيانات العقار المراد تمويله.
- مستندات الملكية أو معلومات المشروع العقاري.
تجهيز هذه المستندات مسبقًا يساعد على تسريع دراسة الطلب وتقليل الوقت اللازم لإكمال الإجراءات.
وفي حال اختيار عقار ضمن مشروع عقاري، قد تحتاج الجهة التمويلية إلى مراجعة تفاصيل المشروع والتأكد من مطابقته للمتطلبات المعتمدة قبل إتمام التمويل.
خطوات تقديم طلب التمويل العقاري
بعد الانتهاء من تجهيز المستندات تبدأ مرحلة تقديم الطلب، والتي تمر بعدة إجراءات أساسية:
1. تقديم الطلب
يتم تقديم طلب التمويل من خلال الجهة التمويلية المختارة، سواء عبر الفروع أو المنصات الإلكترونية، مع إدخال البيانات الشخصية والمالية المطلوبة.
2. دراسة الطلب
تقوم جهة التمويل بمراجعة معلومات العميل ودراسة قدرته على السداد، بالإضافة إلى التحقق من المستندات المقدمة.
3. تقييم العقار
يتم إجراء تقييم للعقار من خلال جهة معتمدة لمعرفة قيمته السوقية والتأكد من ملاءمته للتمويل.
4. الموافقة النهائية
بعد اكتمال الدراسة والموافقة على الطلب، يتم تحديد تفاصيل التمويل مثل قيمة المبلغ، مدة السداد، والقسط الشهري.
5. إكمال الإجراءات النظامية
تشمل هذه المرحلة تجهيز العقود والمستندات القانونية المطلوبة قبل الانتقال إلى مرحلة التوقيع.
اتباع هذه الخطوات بشكل منظم يجعل رحلة التمويل العقاري أكثر وضوحًا ويقلل من احتمالية حدوث تأخير أثناء الإجراءات.
توقيع العقد واستلام العقار
بعد الموافقة النهائية على التمويل، تأتي مرحلة توقيع العقد بين العميل وجهة التمويل، حيث يتم توضيح جميع التفاصيل المتعلقة بالتمويل، مثل:
- قيمة التمويل.
- مدة السداد.
- قيمة الأقساط الشهرية.
- الحقوق والالتزامات لكل طرف.
- تفاصيل العقار محل التمويل.
بعد توقيع العقد واستكمال الإجراءات الرسمية، يتم تنفيذ عملية شراء العقار وتحويل الملكية حسب الأنظمة المتبعة.
وتختلف طريقة استلام العقار حسب نوعه:
- العقار الجاهز: يتم استلامه بعد إتمام إجراءات الشراء ونقل الملكية.
- العقار تحت الإنشاء: يتم الاستلام بعد اكتمال المشروع وفق الجدول المحدد.
من المهم مراجعة جميع تفاصيل العقد قبل التوقيع والتأكد من فهم جميع البنود المتعلقة بالتمويل والملكية.
كيف تبدأ رحلة تملك منزل مع مشاريع كنان الخليج؟
تبدأ رحلة امتلاك المنزل المناسب باختيار مشروع عقاري يلبي احتياجاتك من حيث الموقع، التصميم، جودة التنفيذ، والقيمة المستقبلية للعقار. توفر مشاريع كنان الخليج خيارات متنوعة تساعد العملاء على الوصول إلى منزل يناسب تطلعاتهم مع إمكانية الاستفادة من حلول التمويل العقاري المتاحة.
عند اختيار مشروع مناسب، يجب التركيز على عدة عوامل مهمة، منها:
- موقع المشروع وقربه من الخدمات الأساسية.
- جودة التصاميم والمساحات المتوفرة.
- مستوى التشطيبات والخدمات المقدمة.
- توافق المشروع مع ميزانيتك وخطة التمويل الخاصة بك.
اختيار العقار المناسب قبل طلب التمويل يساعدك على اتخاذ قرار أكثر استقرارًا، لأن التمويل العقاري ليس مجرد التزام مالي، بل خطوة طويلة نحو امتلاك منزل يمثل استثمارًا لحياتك المستقبلية.
من خلال مشاريع كنان الخليج يمكنك استكشاف خيارات عقارية متنوعة والبدء في خطوات تملك منزل يتناسب مع احتياجاتك وطموحاتك.
الأسئلة الشائعة
ما هي أول خطوة للحصول على تمويل عقاري؟
- أول خطوة هي تقييم قدرتك المالية ومعرفة قيمة التمويل المناسبة لك بناءً على دخلك والتزاماتك الحالية، ثم اختيار جهة التمويل المناسبة.
كم يستغرق الحصول على التمويل العقاري؟
- تختلف مدة الإجراءات حسب الجهة التمويلية وسرعة تجهيز المستندات، ولكن اكتمال الأوراق يساعد على تسريع عملية دراسة الطلب والموافقة عليه.
هل يمكن الحصول على تمويل عقاري لشراء عقار تحت الإنشاء؟
- نعم، توفر بعض جهات التمويل حلولًا لشراء العقارات تحت الإنشاء وفق شروط وضوابط محددة.
هل يجب دفع دفعة أولى للحصول على التمويل العقاري؟
- تختلف نسبة الدفعة الأولى حسب نوع التمويل والجهة المقدمة، لذلك يجب مراجعة شروط المنتج التمويلي المختار.
كيف أختار العقار المناسب قبل الحصول على التمويل؟
- يفضل تحديد احتياجاتك من حيث الموقع والمساحة والميزانية، ثم اختيار مشروع موثوق يتناسب مع قدرتك المالية وخطة السداد.
خاتمة
إن معرفة كيفية الحصول على تمويل عقاري بشكل صحيح تساعدك على اتخاذ قرار أكثر وعيًا عند بدء رحلة تملك المنزل، بداية من تقييم قدرتك المالية واختيار جهة التمويل المناسبة، وصولًا إلى توقيع العقد واستلام العقار. فالتخطيط المسبق ودراسة جميع الخيارات المتاحة يجعلان تجربة التمويل أكثر سهولة واستقرارًا، ويمنحانك فرصة اختيار منزل يتناسب مع احتياجاتك وطموحاتك المستقبلية.
ومع توفر المشاريع العقارية المميزة من كنان الخليج، أصبح الوصول إلى منزل مناسب خطوة أقرب، حيث يمكنك استكشاف الخيارات المتاحة والبدء في رحلة التملك بثقة، مستفيدًا من حلول التمويل العقاري التي تساعدك على تحقيق حلم السكن المثالي.